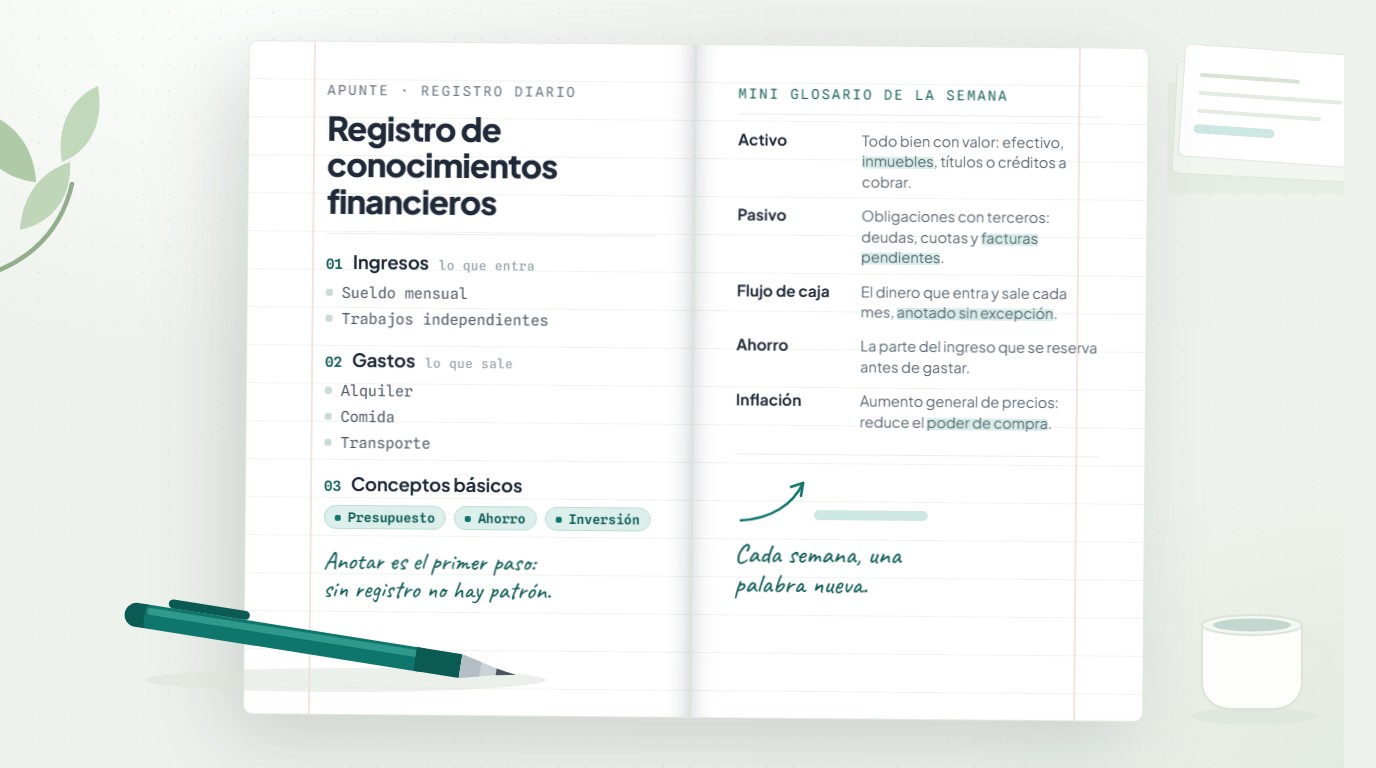
Un registro de conocimientos financieros es, en el fondo, un conjunto de comprensiones que crecen despacio, no una lista de fórmulas mágicas. Empieza cuando una persona deja de adivinar adónde va su dinero y comienza a escribirlo. Este punto de partida parece simple, pero es justamente ahí donde se forma el hábito de ponderar las decisiones.
Muchos creen que aprender de finanzas significa entender de entrada términos complejos. Al contrario: la base es la curiosidad por los propios números —cuánto entra, cuánto sale y por qué—. Esta nota pone esa observación al frente, antes de discutir cualquier concepto.
Escenario de presupuesto: un mes en una casa alquilada de Posadas
Imagine a Rocío, empleada administrativa que alquila una casa en el barrio Villa Cabello de Posadas. Su ingreso mensual es fijo y acaba de decidir anotar cada gasto durante un mes entero en un cuaderno pequeño. La primera semana resulta fácil; la segunda empieza a tener agujeros porque muchas transacciones chicas en efectivo quedan sin anotar.
A fin de mes, sus apuntes muestran un patrón que ella no había advertido. El colectivo diario al trabajo, el café de la tarde y las recargas de datos del celular se acumulan, sumados, en una cifra bastante grande. El presupuesto para lo esencial y el alquiler se mantiene a salvo, pero el margen para ahorrar se achicó sin una razón clara, hasta que vio sus registros completos.
Registrar no es juzgarse. Su función es hacer visible el patrón de gastos, para que la próxima decisión se apoye en hechos y no en una memoria que se equivoca con facilidad.
La pregunta de decisión que aparece
De los apuntes de Rocío surge con claridad una pregunta: ¿qué parte de los gastos chicos merece revisarse primero sin tocar lo esencial? La pregunta no exige una respuesta inmediata; más bien dirige la atención a un único punto que se puede controlar el mes próximo.
Preguntas así son el corazón del registro de conocimientos financieros. En lugar de preguntarse «cómo hacer para que la plata crezca rápido», la pregunta más útil es «qué decisión pequeña puedo poner a prueba este mes». La escala chica vuelve más honesta la evaluación.
Opciones de método para registrar
Hay varias maneras de registrar, cada una con sus fortalezas y sus límites. Ninguna es la más correcta para todo el mundo.
Cuaderno a mano
Económico y directo. Ideal para quien disfruta escribir, pero propenso a huecos si se olvida alguna transacción. Requiere disciplina diaria para que los datos estén completos.
Planilla de cálculo simple
Facilita la suma y la agrupación automáticas. Exige un poco de práctica, pero ofrece una imagen total y rápida a fin de mes.
Sobres por categoría
Repartir el efectivo en rubros desde el comienzo del mes. Resulta tangible y limita el gasto, aunque es poco práctico para las operaciones sin efectivo.
Conviene que el método se adapte al estilo de vida, y no al revés. Quien casi no usa efectivo la va a pasar mal con el sistema de sobres, mientras que a quien le cuesta sentarse con los números tal vez le dure más el cuaderno pequeño.
Revisión: cerrar un ciclo
Después de un mes, lo que cambió para Rocío no fue su saldo, sino su conciencia. Ahora sabe qué rubro tiene fugas y cuál es estable. Lo que conviene anotar es el patrón, no solo el total, porque el patrón es lo que se puede ajustar.
Un momento razonable para revisar es cada fin de mes, cuando los datos de un ciclo ya están completos. Revisar con demasiada frecuencia genera pánico, y hacerlo muy de tanto en tanto vuelve difícil leer el patrón. El registro de conocimientos financieros funciona mejor cuando se revisa con un ritmo sereno y constante.
Continúe aprendiendo desde esta nota
Esta nota se detiene en la comprensión, no en la invitación. Si quiere comentar alguna parte, nuestro equipo editor está listo para ayudar a aclararla.
Consulte al editor