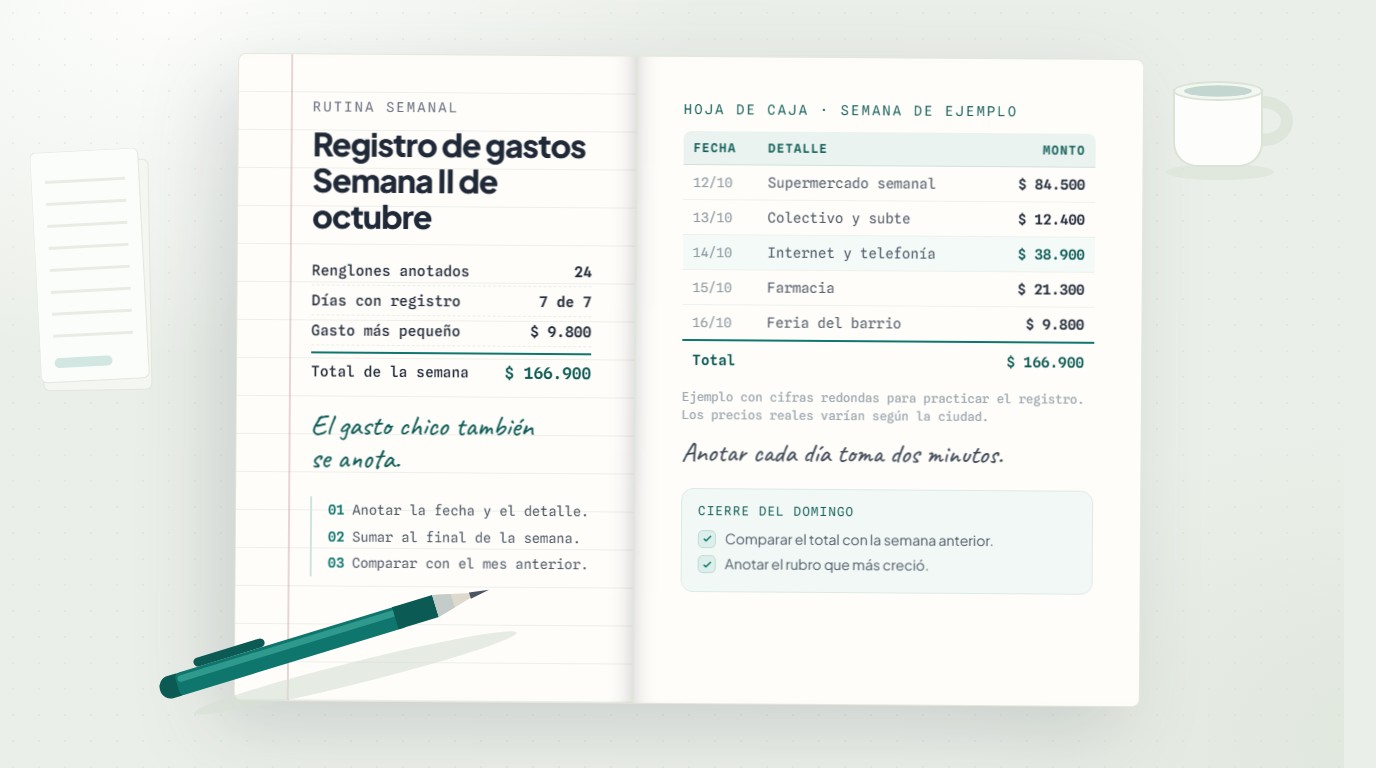
La conversación sobre educación financiera en Argentina suele saltar directamente a los productos y a las grandes instituciones, cuando la base está mucho más cerca: el hábito de registrar el propio dinero. El BCRA publica periódicamente encuestas de capacidades financieras como referencia general, pero esas cifras nacionales solo cobran sentido cuando se reflejan en los hábitos cotidianos de cada persona.
El hábito de registrar es una puerta de entrada económica y accesible para cualquiera. No exige capital, solo constancia. De ahí suele crecer la comprensión más amplia, de a una transacción por vez.
Escenario de presupuesto: una familia joven en Garupá
Tomemos el ejemplo de una pareja joven que vive en una casa del plan Procrear en Garupá, junto a Posadas. Los dos trabajan y su ingreso combinado alcanza para los gastos del mes. Sin embargo, cada fin de mes sienten que la plata desaparece sin dejar rastros, aunque no creen gastar de más.
Durante seis semanas acordaron anotar los gastos compartidos en un solo cuaderno. El resultado los sorprendió: los pedidos de comida por aplicación y las suscripciones de entretenimiento resultaron ser el doble de lo que calculaban. Las cuotas de la casa y la luz se mantenían estables, mientras que el rubro entretenimiento era justamente la parte que nunca habían visto.
Los datos de las encuestas nacionales pueden explicar las grandes tendencias, pero las decisiones de un hogar siempre se apoyan en los registros propios. Ambos se complementan, no se reemplazan.
La pregunta de decisión del hogar
De los apuntes de la pareja surge clara la pregunta central: ¿hace falta limitar los gastos de entretenimiento con un tope fijo o alcanza con revisarlos cada semana? No se trata de prohibir el disfrute, sino de definir cuánto espacio se acuerda entre los dos.
Preguntas honestas como esta elevan la calidad de la educación financiera en Argentina desde el nivel individual. Cuando dos personas ponderan juntas, la decisión se vuelve más transparente y tiene más chances de sostenerse.
Opciones de método para registrar en pareja
Registrar de a dos tiene sus propios desafíos porque entran en juego dos hábitos. Estos son algunos enfoques para comparar.
Un solo cuaderno compartido
Ambos escriben en el mismo lugar. Simple y transparente, pero requiere acordar horarios para que no quede ninguna transacción afuera.
Resumen semanal
Cada uno anota por su cuenta y luego todo se unifica cada semana. Más flexible, pero depende de la disciplina de dos personas a la vez.
Rubros con tope fijo
Establecer un límite por categoría al comienzo del mes. Da límites claros, aunque es menos elástico ante los imprevistos.
Cada método tiene supuestos distintos sobre disciplina y comunicación. Una pareja que casi no coincide en el mismo horario tal vez se lleve mejor con el resumen semanal que con un cuaderno que hay que llenar entre dos todos los días.
Revisión: qué cambió después de seis semanas
Lo que cambió no fue solo el total de gastos, sino la manera en que la pareja habla de dinero. Una discusión que antes parecía tabú se volvió una rutina liviana. Vale anotar que esta apertura dura más que cualquier ahorro pasajero.
El momento de revisión que eligieron fue cada fin de semana para lo pequeño y cada fin de mes para el panorama general. Ese doble ritmo mantiene vivo el hábito sin volverlo agotador. La educación financiera crece justamente con repeticiones serenas como esta.
Continúe aprendiendo desde esta nota
Esta nota se detiene en la comprensión, no en la invitación. Si quiere comentar alguna parte, nuestro equipo editor está listo para ayudar a aclararla.
Consulte al editor